
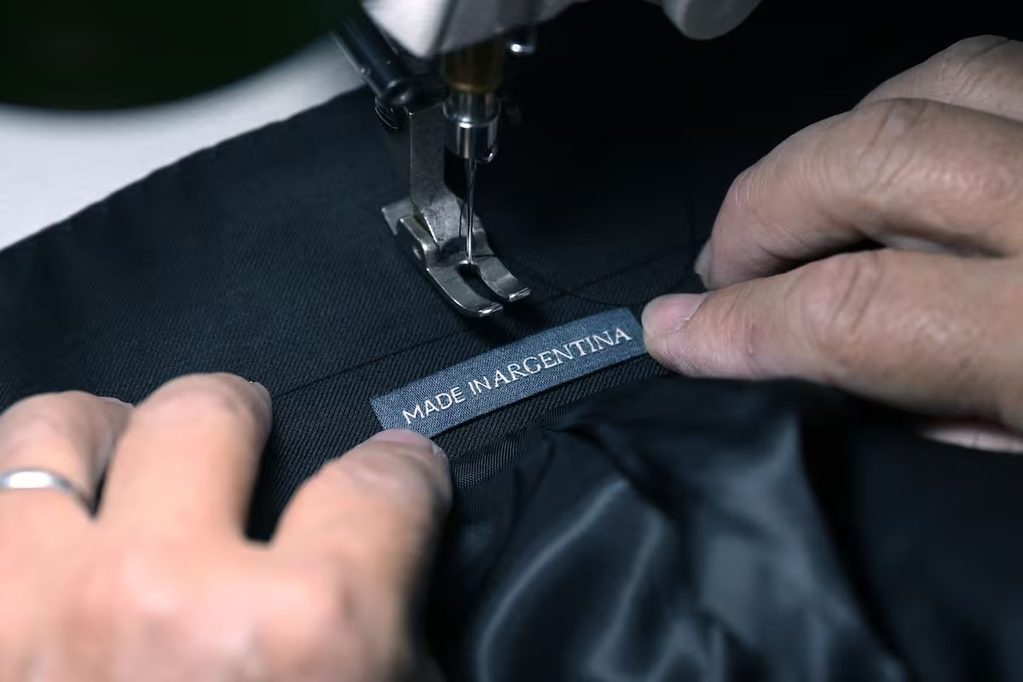
La Fundación Pro Tejer y FITA denunciaron que el 70% del mercado de indumentaria ya es abastecido por productos importados, señalando prácticas de subfacturación y competencia desleal. Con el 60% de la capacidad instalada paralizada, los industriales cuestionan la desregulación frente a plataformas transnacionales y exigen reformas impositivas para evitar el colapso del empleo local.
La profunda transformación en la política de comercio exterior impulsada por el Poder Ejecutivo generó una dura reacción en la cadena de valor textil. Según informes de la Fundación Pro Tejer y la Federación de Industrias Textiles Argentinas (FITA), la combinación de desregulación de importaciones, apreciación del tipo de cambio real y persistencia de altos costos tributarios locales alteró el equilibrio histórico del mercado, donde la producción nacional y la oferta importada solían repartirse el consumo en partes iguales. Hoy, los productos elaborados en el exterior representan cerca del 70% del mercado interno, dinamizados por la llegada de marcas internacionales y el avance del comercio electrónico transfronterizo.
El desglose de los datos del primer semestre expone una asimetría crítica en la balanza comercial del sector. Si bien el volumen total importado cayó debido a la recesión general, el freno se concentró en los insumos industriales: las compras de hilados cayeron un 43% y los tejidos planos un 52%, reflejando el parate de las fábricas locales. En contraste, la importación de bienes finales de indumentaria se expandió un 62% en toneladas y un 36% en dólares. A esto se suma el impacto de plataformas globales como Shein y Temu, que ingresan prendas exentas de aranceles, y una presunta práctica de subfacturación que, según las cámaras industriales, afecta a más del 70% de las mercancías ingresadas, con valores declarados que no cubren siquiera el costo de la materia prima básica.
El impacto sobre la actividad productiva y el empleo formal ya muestra cifras alarmantes. Durante la primera mitad del año, la fabricación textil acumuló una caída del 24,4% respecto de 2025 y del 34% en comparación con 2023, ubicando el uso de la capacidad instalada en un magro 39%. Esto implica que seis de cada diez máquinas en las plantas nacionales permanecen inactivas. Las entidades fabriles aclararon que no se oponen a la integración comercial internacional, sino a la falta de un terreno de juego equitativo, reclamando que las rebajas de costos y la desburocratización alcanzada para la importación se trasladen de forma urgente a la producción nacional para evitar el cierre definitivo de establecimientos y comercios.
Más historias
La estrategia del dólar de Milei: un blindaje de divisas para contener la corrida cambiaria
Apertura comercial y costos locales: Stellantis evalúa la continuidad de sus plantas en la Argentina
Endeudamiento familiar y morosidad: el financiamiento del consumo corriente ante la presión presupuestaria