
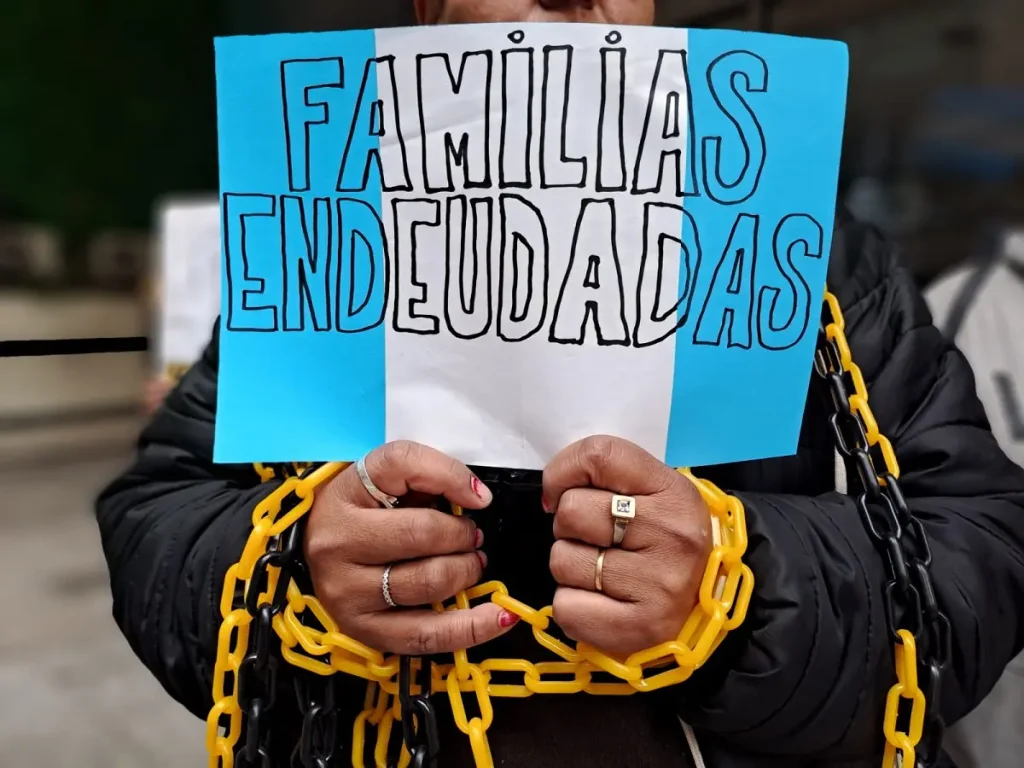
Un informe de la consultora PensarLab, basado en estadísticas del Banco Central de la República Argentina (BCRA), el Indec y la encuestadora Casa Tres, revela que el 58% de las familias argentinas recurrió al financiamiento para afrontar gastos esenciales. La mora bancaria en el segmento de familias alcanzó el 12,9% a nivel nacional, impulsada por los préstamos personales y el uso de tarjetas de crédito para la compra de alimentos, impuestos y servicios.
El estudio detalla que el endeudamiento de los hogares ha mutado sus fines tradicionales de inversión o consumo duradero hacia la cobertura de gastos cotidianos. Un 26% de las familias que tomaron crédito lo destinó a la compra de alimentos, un 21% a gastos generales del hogar y un 15% al pago de impuestos y servicios. Esta dinámica generó un deterioro en la capacidad de pago: el 54% de los encuestados reportó atrasos en alguna obligación por motivos económicos y solo el 36% proyecta que podrá saldar sus deudas vigentes, evidenciando un alto grado de resignación financiera.
La irregularidad crediticia presenta una fuerte disparidad según el canal y el instrumento. En el sistema bancario, los préstamos personales lideran la morosidad con un 16,7%, seguidos por las tarjetas de crédito (12,8%), mientras que las líneas prendarias (8,1%) e hipotecarias (1,6%) mantienen indicadores significativamente más bajos. Por fuera de la banca tradicional, los proveedores no financieros de crédito (PNFC) —que atienden a más de 12 millones de personas— registraron una mora general del 26,9%, con picos del 34,1% en créditos personales. Esta situación se agrava en los sectores de menores ingresos, donde el atraso en los pagos alcanza al 72% de los consultados, y entre la población joven (18 a 35 años), cuya tasa de mora se ubica en el 37%.
En el mapa territorial, la provincia de Córdoba exhibe índices de morosidad inferiores a la media nacional. El saldo en situación irregular con los bancos se posicionó en el 9,8% (frente al 12,3% del promedio país), mientras que con prestamistas no bancarios llegó al 24,9% (frente al 31,3% nacional). El informe concluye que, pese a la desaceleración inflacionaria general, el aumento acumulado en las tarifas de servicios públicos, la rigidez de los costos fijos y una tasa de informalidad laboral del 45% continúan limitando el ingreso disponible y sosteniendo la dependencia del crédito para el sustento diario.
Más historias
La estrategia del dólar de Milei: un blindaje de divisas para contener la corrida cambiaria
Apertura comercial y costos locales: Stellantis evalúa la continuidad de sus plantas en la Argentina
Aceleración inflacionaria y caída del consumo en Córdoba: el impacto en los comercios de proximidad